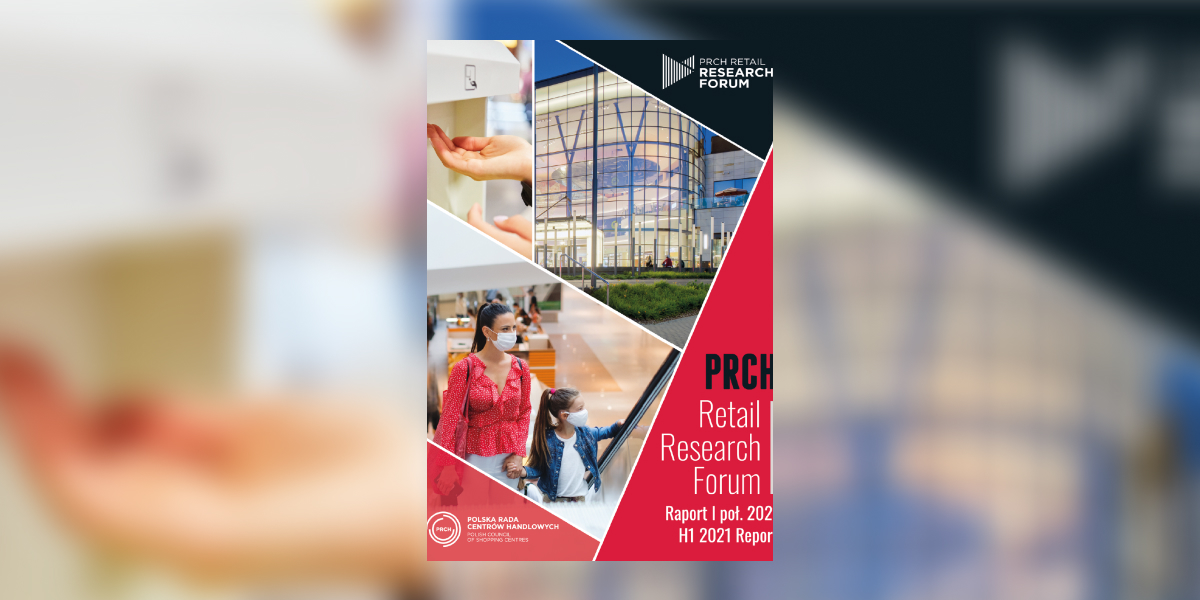
„Światełko w tunelu czy lokomotywa?” – tym pytaniem otwiera się raport PROH Retail Research Forum za I połowę 2021 roku, powstały w momencie, gdy branża centrów handlowych w Polsce dopiero zaczynała wychodzić z najtrudniejszego okresu pandemii. To kolejna, ceniona przez branżę edycja cyklicznego opracowania Polskiej Rady Centrów Handlowych, dostarczająca twardych danych o rynku nieruchomości handlowych w Polsce w kluczowym momencie odbudowy sektora.
Czym jest raport PROH Retail Research Forum?
To dwujęzyczna (polsko-angielska) publikacja przygotowana przez ekspertów zrzeszonych w PROH Retail Research Forum – inicjatywie działającej od 2008 roku, skupiającej analityków z takich firm jak BNP Paribas Real Estate Poland, Cushman & Wakefield, GfK, METRO Properties i Savills. Raport prezentuje kompleksowy przegląd stanu rynku centrów handlowych w Polsce za I połowę 2021 roku, oparty na wspólnej, ujednoliconej bazie danych firm członkowskich Forum.
Co znajdziesz w środku?
1. Wskaźniki makroekonomiczne
Raport otwiera zestawienie kluczowych danych gospodarczych z okresu: PKB na mieszkańca, dynamika PKB w I połowie 2021 r., przeciętne wynagrodzenie brutto, stopa bezrobocia rejestrowanego oraz wzrost sprzedaży detalicznej rok do roku.
2. Nowoczesne zasoby handlowe w Polsce
Dane o strukturze polskiego rynku powierzchni handlowych, który na koniec I połowy 2021 roku osiągnął poziom ponad 12,55 mln mkw GLA. Centra handlowe stanowiły wówczas aż 86% tych zasobów, parki handlowe – ok. 12%. Rozdział pokazuje też, jak na przestrzeni dwóch dekad zmieniała się struktura lokalizacyjna obiektów handlowych – udział mniejszych miast systematycznie rośnie kosztem największych aglomeracji.
3. Nowa podaż i powierzchnie handlowe w budowie
Analiza otwarć I połowy 2021 roku, w tym Galerii Sekunda w Jędrzejowie, Galerii Odyseja w Brzesku czy Vendo Parku w Koszalinie. Raport pokazuje, że ponad 64% nowej podaży stanowiły parki handlowe, a aż 71% nowej powierzchni powstało w małych miastach, do 100 tys. mieszkańców – trend, który wyraźnie umocnił się w czasie pandemii.
4. Nasycenie powierzchnią centrów handlowych i siła nabywcza
Wskaźnik nasycenia powierzchnią handlową dla całej Polski osiągnął poziom 328 mkw na 1000 mieszkańców – zbliżony do średniej unijnej. Raport zawiera też dane GfK o sile nabywczej przypadającej na metr kwadratowy powierzchni handlowej w poszczególnych aglomeracjach i klasach wielkości miast.
5. Transakcje inwestycyjne na rynku centrów handlowych w I połowie 2021 roku
Szczegółowa analiza rynku inwestycyjnego w okresie wciąż silnie naznaczonym pandemią – inwestorzy wydali ok. 2 mld euro na nieruchomości komercyjne w Polsce (spadek o 30% r/r), z czego niemal 300 mln euro przypadło na sektor handlowy. Raport opisuje największe transakcje okresu, w tym sprzedaż czterech parków handlowych przez Chariot Top Group BV do EPP, a także prezentuje stopy kapitalizacji dla parków handlowych, hipermarketów i obiektów wolnostojących.
6. Indeks obrotów oraz odwiedzalności w centrach handlowych
Miesięczne dane pokazujące dramatyczny przebieg pierwszego półrocza 2021 r. – od całkowitego zamknięcia centrów w styczniu (obroty spadły do 1/5 poziomu z 2019 r.), przez regionalne lockdowny w marcu, kwietniowe zamknięcie gospodarki, aż po stopniowy powrót do normalności po majówce. Raport analizuje wyniki w podziale na kategorie handlowe – najbardziej ucierpiała rozrywka (-88% względem 2019 r.), najmniej żywność (-1%).
Kluczowe liczby z raportu
- 12,55 mln mkw GLA – łączne zasoby nowoczesnej powierzchni handlowej w Polsce na koniec I poł. 2021 r.
- 328 mkw/1000 mieszkańców – wskaźnik nasycenia powierzchnią handlową
- 2 mld EUR – całkowity wolumen transakcji inwestycyjnych na rynku nieruchomości komercyjnych w I poł. 2021 r.
- ~300 mln EUR – wolumen transakcji w sektorze handlowym
- 64% nowej podaży w I poł. 2021 stanowiły parki handlowe
- -88% – spadek obrotów w kategorii rozrywka względem 2019 r., najgłębszy spośród wszystkich kategorii
Dla kogo jest ten raport?
Publikacja została przygotowana z myślą o:
- inwestorach i funduszach nieruchomościowych, analizujących rynek centrów i parków handlowych w Polsce,
- zarządcach i właścicielach obiektów handlowych, śledzących wskaźniki obrotów i odwiedzalności,
- deweloperach, planujących nową podaż powierzchni handlowej,
- najemcach sieci handlowych, oceniających wpływ pandemii na poszczególne kategorie produktowe,
- analitykach i dziennikarzach branżowych, śledzących odbudowę sektora po lockdownach.
Dlaczego warto pobrać ten raport?
Raport PROH Retail Research Forum za I poł. 2021 r. to unikalny zapis momentu, w którym branża centrów handlowych w Polsce zaczynała wychodzić z najgłębszego kryzysu w swojej historii. Dzięki spójnej metodologii i współpracy kilku wiodących firm doradczych oferuje wiarygodny, porównywalny w czasie obraz rynku – od twardych danych o podaży i inwestycjach, po miesięczne wskaźniki obrotów pokazujące realny wpływ kolejnych lockdownów na poszczególne branże handlowe.