Ponad 1,2 mln mkw nowej powierzchni handlowej, 136 inwestycji i mapa obejmująca niemal każdy region Polski – tak w skrócie można podsumować raport „Obiekty handlowe w budowie. Najważniejsze informacje”, przygotowany przez Polską Radę Obiektów Handlowych (PROH) we wrześniu 2023 roku. To zwięzłe, ale niezwykle bogate w konkretne dane opracowanie, pokazujące, gdzie dokładnie w Polsce powstają nowe centra i parki handlowe do końca 2025 roku.
Czym jest ten raport?
To infograficzne zestawienie danych zebranych i zagregowanych bezpośrednio od inwestorów przez Polską Radę Obiektów Handlowych, obejmujące wszystkie obiekty handlowe będące w fazie planowania, przygotowania lub budowy z terminem otwarcia do końca 2025 roku. Raport wyróżnia się tym, że oprócz twardych liczb zawiera szczegółową mapę Polski z lokalizacją i planowanym rokiem otwarcia każdej z inwestycji – od dużych miast po niewielkie miejscowości.
Co znajdziesz w środku?
1. Skala inwestycji w obiekty handlowe
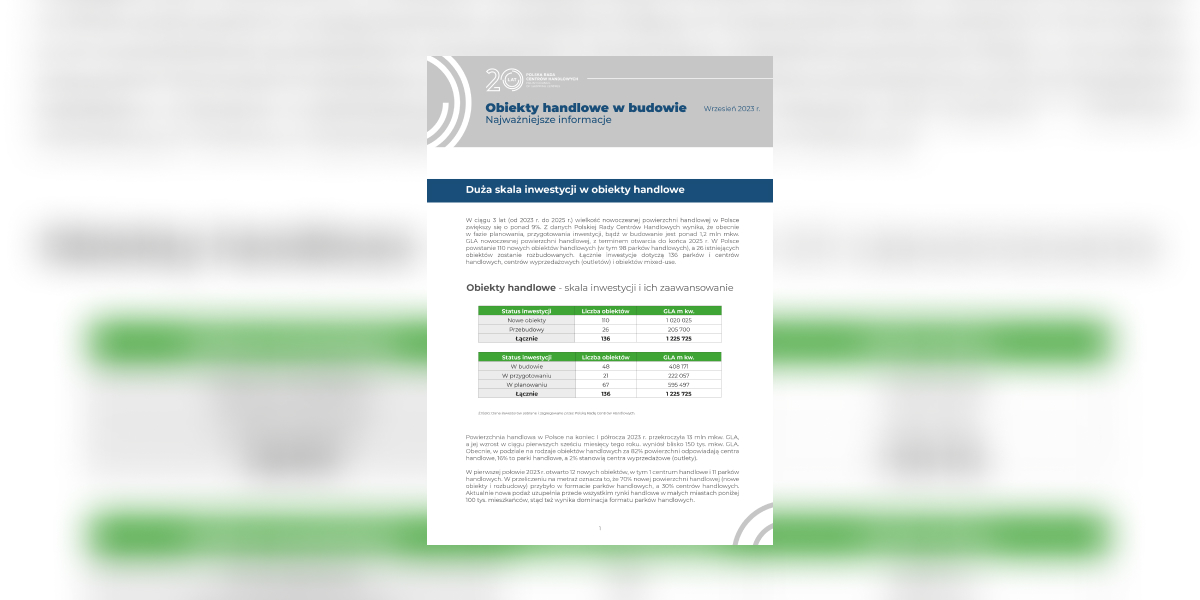
Kluczowe dane: w ciągu trzech lat (2023–2025) wielkość nowoczesnej powierzchni handlowej w Polsce zwiększy się o ponad 9%. W budowie, przygotowaniu lub planowaniu znajduje się 136 projektów – w tym 110 nowych obiektów (98 z nich to parki handlowe) oraz 26 rozbudów istniejących centrów. Raport pokazuje też stan zaawansowania inwestycji: 48 obiektów jest już w budowie, 21 w przygotowaniu, a 67 wciąż w fazie planowania.
2. Podział inwestycji na lata
Szczegółowy harmonogram otwarć: do końca 2023 roku planowano otwarcie 25 nowych obiektów (ok. 186 tys. mkw GLA), w 2024 roku – kolejnych 48 projektów (ok. 490 tys. mkw GLA), a w 2025 roku – 37 obiektów (ok. 344 tys. mkw GLA). Największy wolumen nowej podaży, aż 50% całości, przypada właśnie na 2024 rok.
3. Rozkład inwestycji na województwa
Tabela i mapa pokazujące, gdzie skupia się największa aktywność deweloperska. Zdecydowanym liderem jest województwo mazowieckie – 22 nowe obiekty i blisko 22% całej nowej powierzchni handlowej w kraju. Kolejne miejsca zajmują województwa śląskie (11 obiektów, ponad 10% powierzchni) oraz dolnośląskie i wielkopolskie.
4. Mapa obiektów handlowych w budowie
Unikalna, szczegółowa mapa Polski z zaznaczonymi lokalizacjami wszystkich planowanych inwestycji, pokolorowana według planowanego roku otwarcia (2023, 2024, 2025) – od największych miast wojewódzkich po dziesiątki mniejszych miejscowości, takich jak Krynica Zdrój, Żagań, Puławy czy Giżycko.
5. Typy budowanych obiektów
Raport pokazuje wyraźną dominację małych formatów: 73% wszystkich inwestycji to bardzo małe i małe obiekty (2–20 tys. mkw GLA), 16% to obiekty średniej wielkości, a jedynie 11% to duże centra. Pod względem formatu, ponad 75% nowej powierzchni powstanie jako parki handlowe, ok. 16% jako tradycyjne centra handlowe, a blisko 9% jako obiekty typu mixed-use.
6. TOP 8 – największe obiekty w budowie
Zestawienie ośmiu największych inwestycji, z podziałem na lokalizację i inwestora. Na czele znajdują się dwa projekty mixed-use dewelopera Nhood na Mazowszu: Projekt Góraszka (56 000 mkw GLA) oraz Wilanów Park (50 000 mkw GLA). Wśród pozostałych dużych obiektów wymieniono m.in. Koszalin Power Center Acteeum Group (38 000 mkw GLA) oraz projekty w Otwocku, Szczecinie, Ostródzie, Gorzowie Wielkopolskim i Białej Podlaskiej.
Kluczowe liczby z raportu
- 1 225 725 mkw GLA – łączna powierzchnia wszystkich analizowanych inwestycji
- 136 obiektów handlowych w budowie, przygotowaniu lub planowaniu
- 110 nowych obiektów, w tym 98 parków handlowych
- 13 mln mkw GLA – całkowita powierzchnia handlowa w Polsce na koniec I półrocza 2023 r.
- 75,2% nowej powierzchni GLA powstaje w formacie parków handlowych
- 22% nowej powierzchni handlowej w kraju powstanie w województwie mazowieckim
Dla kogo jest ten raport?
Publikacja została przygotowana z myślą o:
- inwestorach i deweloperach, analizujących geograficzne rozmieszczenie konkurencji i luki rynkowe,
- najemcach sieci handlowych, planujących ekspansję do konkretnych regionów i miejscowości,
- samorządach lokalnych, śledzących inwestycje handlowe planowane w swoim regionie,
- analitykach rynku nieruchomości komercyjnych, potrzebujących szybkiego przeglądu pipeline’u inwestycyjnego,
- dziennikarzach branżowych, poszukujących konkretnych danych o nowych projektach w danym województwie.
Dlaczego warto pobrać ten raport?
To rzadki przykład raportu, który w bardzo zwięzłej, wizualnej formie (mapa + tabele + wykresy) dostarcza kompletnego przeglądu pipeline’u inwestycyjnego na rynku obiektów handlowych w Polsce – z dokładnością do konkretnej miejscowości, dewelopera i planowanego roku otwarcia. To idealne narzędzie do szybkiej orientacji w tym, gdzie i kiedy powstają nowe centra i parki handlowe w całym kraju.