Centra handlowe wchodzą w jesień dobrej kondycji. Wzrost obrotów przy stabilnej odwiedzalności we wrześniu
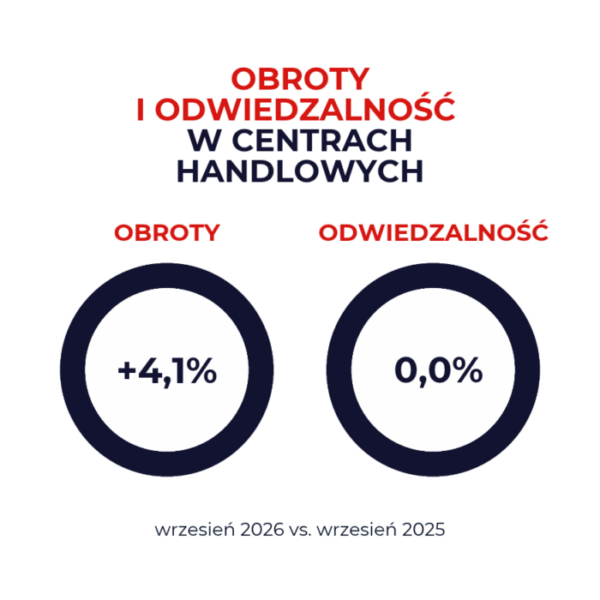
Wrzesień tradycyjnie jest miesiącem powrotu do codziennego rytmu życia po okresie wakacyjnym. Wzmożona aktywność związana z rozpoczęciem roku szkolnego, powrotem do pracy i realizacją jesiennych zakupów sprzyja zwiększonym wydatkom konsumentów. Tegoroczne wyniki indeksów pokazują, że centra handlowe skutecznie wykorzystały ten moment. Wzrost obrotów o 4,1% przy stabilnej odwiedzalności świadczy o utrzymującym się wysokim poziomie efektywności wizyt oraz skłonności klientów do realizacji większych zakupów podczas jednego pobytu w centrum.
– Wrzesień od lat należy do szczególnie istotnych miesięcy dla handlu detalicznego. Zakończenie sezonu urlopowego, powrót dzieci do szkół oraz stopniowy powrót dorosłych do regularnych aktywności zawodowych zwiększają potrzeby zakupowe gospodarstw domowych. Tegoroczne wyniki pokazują, że centra handlowe pozostają naturalnym miejscem realizacji tych potrzeb, oferując klientom szeroki wybór produktów oraz wygodę zakupów. Na uwagę zasługuje fakt, że wzrost obrotów objął wszystkie kategorie wielkościowe obiektów – komentuje Bogda Korolczuk, dyrektor zarządzająca PROH.
Kategorie związane z codziennymi potrzebami napędzają wzrost
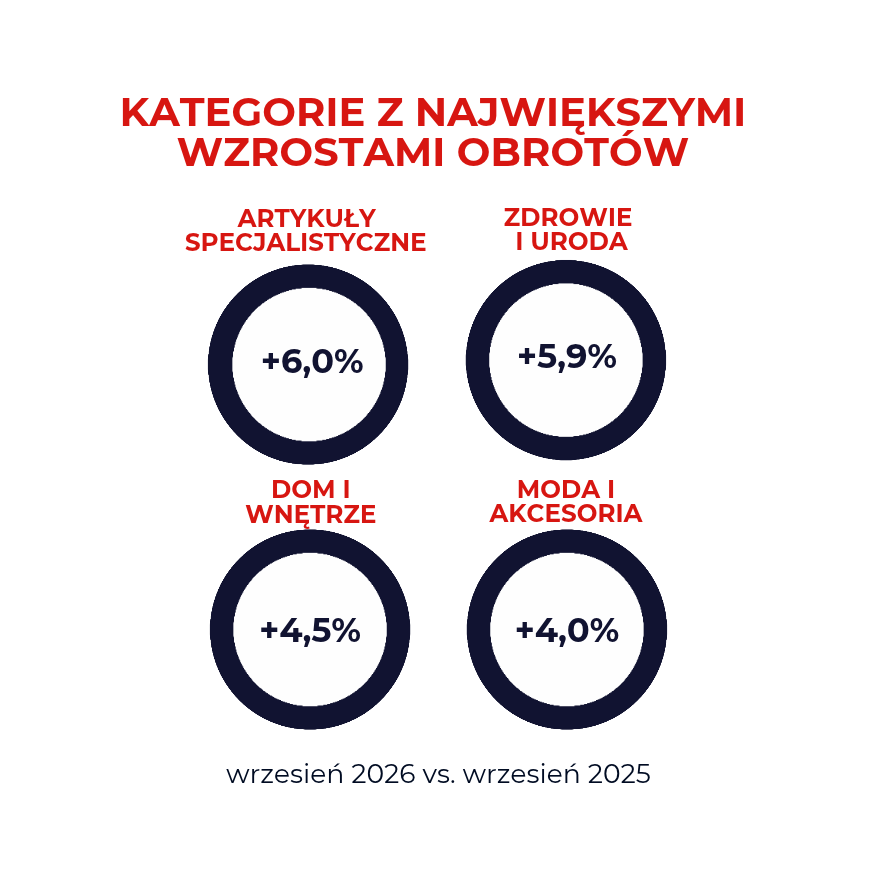
We wrześniu najwyższe dynamiki wzrostu obrotów odnotowały segmenty związane z zakupami produktów użytku codziennego i wyposażeniem gospodarstw domowych. Najszybciej rosły więc kategorie odpowiadające na potrzeby związane z powrotem do regularnego trybu życia po wakacjach: artykuły specjalistyczne, zdrowie i uroda oraz dom i wnętrze. Jednocześnie istotny wzrost sprzedaży w kategorii moda i akcesoria potwierdza sezonowy charakter zakupów związanych z nadejściem jesieni.
Największe wzrosty zanotowały:
- Artykuły specjalistyczne: +6,0%
- Zdrowie i uroda: +5,9%
- Dom i wnętrze: +4,5%
- Moda i akcesoria: +4,0%
Dobre wyniki wrześniowe poświadczają także, że centra handlowe pozostają ważnym kanałem zakupowym dla klientów poszukujących szerokiej oferty i możliwości realizacji wielu potrzeb podczas jednej wizyty.
Wyniki według wielkości centrów handlowych
Najwyższą dynamikę wzrostu obrotów osiągnęły bardzo duże centra handlowe (+5,6%), mimo nieznacznego spadku odwiedzalności (-0,6%). Wynik ten wskazuje na wysoką skuteczność sprzedażową największych obiektów, które przyciągają klientów kompleksową ofertą zakupową, usługową i rozrywkową.
Dodatnie wyniki odnotowały również pozostałe kategorie obiektów. W dużych centrach handlowych obroty wzrosły o 4,0%, przy wzroście odwiedzalności o 0,5%. Centra średnie zanotowały wzrost obrotów o 2,9% i odwiedzalności o 0,2%, natomiast obiekty małe i bardzo małe zwiększyły obroty o 1,9%, przy wzroście odwiedzalności o 0,7%.
Miesięczne zmiany obrotów i odwiedzalności z podziałem na wielkość obiektów:
| Kategoria obiektu handlowego (wielkość GLA) | Obroty (TO) | Odwiedzalność (FF) |
| Bardzo duże | +5,6% | -0,6% |
| Duże | +4,0% | +0,5% |
| Średnie | +2,9% | +0,2% |
| Bardzo małe i małe | +1,9% | +0,7% |
Regiony i aglomeracje – gdzie wzrost był najwyższy?
Najwyższe wzrosty obrotów we wrześniu odnotowały region wschodni, centralny oraz północno-zachodni, potwierdzając dobrą kondycję rynku w różnych częściach kraju.
Wśród aglomeracji najwyższą dynamikę sprzedaży osiągnęły obszary skupione wokół:
- Białegostoku
- Poznania
- Trójmiasta
Wyniki te wskazują, że pozytywne tendencje obejmują zarówno duże ośrodki miejskie, jak i rozwijające się regionalne rynki, a centra handlowe pozostają ważnym elementem lokalnej infrastruktury zakupowej i usługowej.
***
PROH Turnover Density Index – od 2008 r. jest największym w Polsce wskaźnikiem obrotów najemców w centrach handlowych. Dotyczy obiektów handlowych o łącznej powierzchni powyżej 5 mln mkw., co stanowi ok. 36% rynku centrów handlowych w Polsce. Ze względu na poufność i wrażliwość tego typu danych, za ich gromadzenie, weryfikację i analizę odpowiada GfK – An NIQ Company. Informacje pochodzą z raportów dostarczanych właścicielom i zarządcom galerii handlowych bezpośrednio przez najemców. Wyniki obrotów najemców w centrach handlowych podawane są w PLN, w przeliczeniu na 1 mkw. powierzchni najmu.
PROH Footfall Density Index – od 2012 r. jest największym w Polsce wskaźnikiem odwiedzalności centrów handlowych. Za gromadzenie, weryfikację i analizę danych o odwiedzalności odpowiada GfK – An NIQ Company. Indeks jest przygotowywany na podstawie informacji dostarczanych z nowoczesnych systemów kamer, pozwalających na rzeczywiste, codzienne mierzenie ruchu w centrach handlowych. To najbardziej miarodajny system analizujący przepływy klientów w obiektach handlowych, którego dokładność sięga 98%. Klienci odwiedzający galerie są liczeni za pomocą kamer 3D zainstalowanych przy każdym wejściu. Aby zminimalizować możliwość błędów, kamery montowane są również w dodatkowych miejscach, kluczowych dla weryfikacji ruchu w danym obiekcie. Informacje są zbierane w obiektach handlowych o łącznej powierzchni powyżej 5 mln mkw., co stanowi ok. 36% rynku centrów handlowych w Polsce. Dzięki temu indeks bardzo miarodajnie pokazuje liczbę klientów w ciągu miesiąca, w przeliczeniu na 1 mkw. powierzchni najmu.
***
Polska Rada Obiektów Handlowych (PROH) jest stowarzyszeniem not-for-profit, zrzeszającym niemal 200 członków działających w branży miejsc handlu i usług. To wiodąca organizacja pozarządowa, od 2003 roku działająca na rzecz rozwoju branży, wspierająca i reprezentująca członków w środowisku biznesowym, politycznym i społecznym w celu tworzenia nowoczesnych miejsc handlu, usług, kultury i unikatowych doświadczeń konsumenckich.